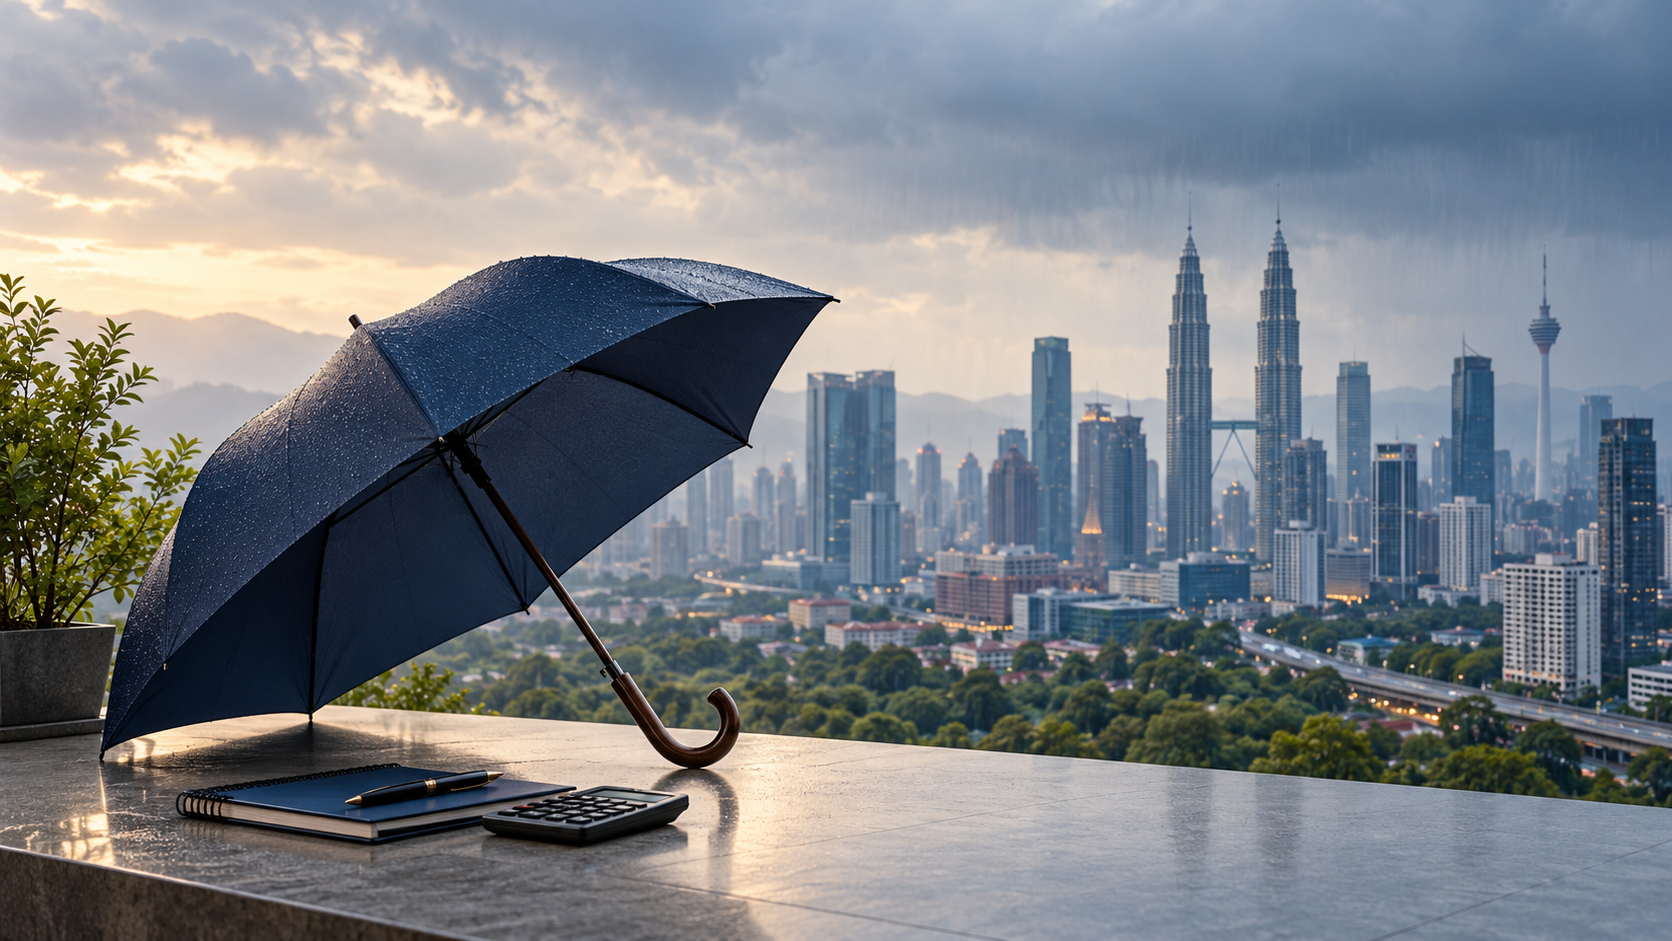
Kita selalu dengar satu nasihat: “Jangan tunggu hujan baru cari payung.” Dalam kewangan pun sama.
Ramai orang hanya mula mencari jalan apabila keadaan sudah menjadi serius.
- Kad kredit hampir penuh
- DSR terlalu tinggi
- Bayaran mula tertunggak
- CCRIS mula terjejas
- CTOS sudah ada rekod
- Duit gaji habis sebelum hujung bulan
- Permohonan bank mula ditolak
Baru mula bertanya: “Sekarang macam mana?”
🌧️ Tanda-tanda “hujan” dah nak datang
Masalah kewangan jarang berlaku dalam satu malam. Biasanya akan ada tanda-tanda awal.
Contohnya, gaji RM6,000. Dulu boleh simpan RM1,000 sebulan. Kemudian tambah kereta. Selepas itu tambah kad kredit. Kemudian ada pembiayaan peribadi. Kos keluarga pula semakin meningkat.
Akhirnya gaji masih RM6,000, tetapi selepas semua komitmen dibayar, mungkin tinggal RM300–RM500 sahaja.
Pada masa ini mungkin belum ada tunggakan. Tetapi aliran tunai sudah mula memberi amaran.
Itulah masa untuk buka “payung”. Bukan tunggu sampai semuanya tidak mampu dibayar.
☔ Apa maksud “sediakan payung” dalam kewangan?
Ia bukan bermaksud jangan berhutang langsung. Ia bermaksud kita perlu tahu keadaan kewangan sendiri sebelum membuat keputusan seterusnya.
- Tahu DSR sendiri
- Semak CCRIS secara berkala
- Faham rekod CTOS
- Ada simpanan kecemasan
- Kawal penggunaan kad kredit
- Elakkan terlalu banyak permohonan dalam masa singkat
- Bezakan keperluan dan kehendak
- Pastikan masih ada lebihan aliran tunai setiap bulan
Paling penting: jangan tunggu bayaran tertunggak baru mula merancang.
💰 Gaji tinggi pun perlukan payung
Ada satu salah faham yang biasa berlaku: “Gaji saya tinggi, tak ada masalah.”
Tetapi gaji tinggi tidak semestinya bermaksud kewangan sihat.
Individu B · Gaji RM10,000 · Komitmen RM8,000 · Baki RM2,000
Siapa sebenarnya mempunyai lebih banyak ruang untuk bernafas?
Sebab itu jangan hanya melihat berapa banyak pendapatan yang diterima. Lihat juga berapa banyak yang tinggal selepas semua komitmen.
⚠️ Jangan tunggu sampai keadaan terlalu ketat
Apabila kewangan sudah terlalu ketat, pilihan yang ada mungkin menjadi semakin terhad.
Sebab itu apabila anda mula perasan:
- “Kenapa gaji masuk tetapi cepat habis?”
- “Kenapa setiap bulan perlu guna kad kredit untuk menampung perbelanjaan?”
- “Kenapa bayar hutang lama menggunakan hutang baharu?”
- “Kenapa komitmen semakin banyak tetapi pendapatan tidak banyak berubah?”
Jangan abaikan tanda-tanda ini. Ia mungkin belum menjadi krisis. Tetapi ia adalah masa yang baik untuk melihat semula keadaan kewangan anda.
☔ Payung tak boleh hentikan hujan, tapi boleh kurangkan kita basah
Kita tak boleh jangka semua perkara dalam hidup. Kereta boleh rosak. Ahli keluarga mungkin perlukan wang. Kos sara hidup boleh meningkat. Pendapatan juga boleh berubah.
Tetapi kita boleh menyediakan ruang kewangan supaya apabila perkara tidak dijangka berlaku, kita tidak terus panik.
Jangan tunggu CCRIS terjejas baru menjaga pembayaran.
Jangan tunggu kad kredit penuh baru mengawal perbelanjaan.
Dan jangan tunggu permohonan ditolak berkali-kali baru nak faham profil sendiri.
Jaga kewangan ketika keadaan masih baik, bukan hanya apabila masalah sudah datang.
Kalau anda rasa komitmen semakin berat atau tidak pasti keadaan profil kewangan sendiri, buat semakan lebih awal sebelum mengambil komitmen baharu.
Bank Negara Malaysia menerangkan bahawa laporan CCRIS menyenaraikan sejarah pembiayaan dan pembayaran peminjam bagi tempoh 12 bulan. Peminjam juga boleh mengakses laporan sendiri melalui eCCRIS secara percuma.
Bacaan lanjut
Artikel ini bertujuan untuk pendidikan dan perkongsian maklumat kewangan secara umum sahaja. Ia bukan nasihat undang-undang, percukaian atau pelaburan, dan bukan jaminan kelulusan pembiayaan. Sebarang keputusan kewangan perlu dibuat berdasarkan keadaan serta kemampuan individu.