Pada 9 Oktober 2026, Perdana Menteri merangkap Menteri Kewangan membentangkan Belanjawan 2027 dengan tema “Menggapai di Langit, Mengakar di Bumi”. Bagi rakyat biasa, persoalan utamanya mudah: adakah bantuan, cukai dan langkah baharu ini benar-benar memberi lebih ruang kepada kewangan bulanan?
Berikut ialah enam perkara penting yang wajar difahami — bersama konteks tentang apa yang diumumkan dan apa yang masih bergantung pada kelayakan serta pelaksanaan.
① STR & SARA 2027: peruntukan naik kepada RM16 bilion
Peruntukan keseluruhan STR dan SARA dinaikkan daripada RM15 bilion kepada RM16 bilion pada 2027.
- Semua penerima STR akan menerima SARA sehingga RM150 sebulan, atau sehingga RM1,800 setahun.
- Rakyat Malaysia berumur 18 tahun ke atas yang bukan penerima STR akan menerima SARA MADANI RM100 sebanyak dua kali — sebelum Aidilfitri dan menjelang sambutan 70 tahun Merdeka.
- Penggunaan SARA diperluas kepada barangan basah dan segar di 216 Pasar Tani atau Tamu FAMA yang mengambil bahagian.
Jumlah sebenar yang diterima tetap bergantung pada kategori, syarat dan kelayakan setiap penerima. Bantuan boleh mengurangkan sebahagian tekanan harian, tetapi masih perlu disertai bajet isi rumah yang realistik.
② M40: pelepasan cukai individu dinaikkan
Had pelepasan cukai individu asas dinaikkan daripada RM9,000 kepada RM12,000. Kadar cukai pendapatan individu pemastautin bagi dua banjaran pendapatan bercukai turut dikurangkan sebanyak satu mata peratusan.
| Pendapatan bercukai tahunan | Kadar baharu |
|---|---|
| RM70,001 – RM100,000 | 18% |
| RM100,001 – RM150,000 | 24% |
Skop beberapa pelepasan turut diperluas, antaranya penjagaan ibu bapa dan datuk nenek, pendidikan, peralatan sukan dan gaya hidup. Menurut kerajaan, gabungan perubahan ini berpotensi memberi tambahan pendapatan boleh guna sehingga RM1,600 kepada pembayar cukai yang layak.
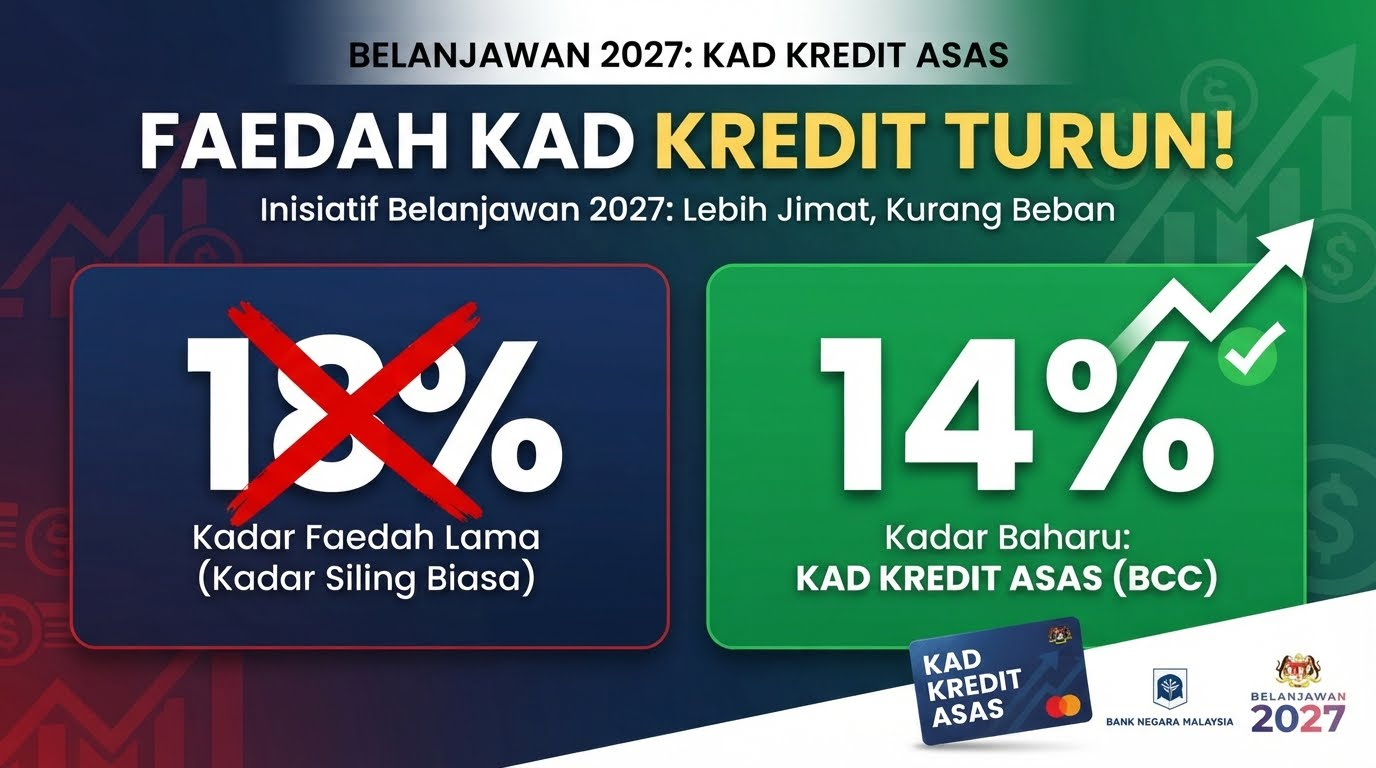
③ Kad Kredit Asas: kadar maksimum 14% setahun
Institusi perbankan mula menawarkan Kad Kredit Asas dengan kadar faedah atau keuntungan tidak melebihi 14% setahun. Dalam ucapan Belanjawan 2027, Alliance Bank, Maybank dan CIMB disebut sebagai institusi yang telah menawarkan kemudahan ini.
Produk ini lebih menumpukan kadar pembiayaan yang rendah dan had kredit terkawal, bukannya pulangan tunai atau mata ganjaran. Pemegang kad sedia ada juga boleh menyemak pilihan pemindahan baki tertunggak yang layak ke akaun Kad Kredit Asas tanpa caj pemindahan.
| Ilustrasi baki RM20,000 | Anggaran caj setahun |
|---|---|
| 18% | RM3,600 |
| 14% | RM2,800 |
| Potensi perbezaan | RM800 |
Ilustrasi menggunakan baki tetap sepanjang tahun. Caj sebenar bergantung pada baki harian, pembayaran dan terma kad. Kadar lebih rendah tidak menghapuskan hutang.
④ Subsidi & kos sara hidup: apa yang berubah?
Belanjawan 2027 menyediakan lebih RM80 bilion untuk subsidi, bantuan dan insentif. Daripada jumlah itu, subsidi bahan api dijangka kekal tinggi pada RM40 bilion.
Peruntukan Jualan RAHMAH MADANI dan Jualan Agro MADANI pula dinaikkan daripada RM630 juta kepada RM750 juta, dengan sasaran 35,000 program di seluruh negara.
Walaupun bantuan yang sama diterima, tekanan kewangan setiap keluarga boleh berbeza. Keluarga dengan dua anak dan sebuah kereta tidak mempunyai corak perbelanjaan yang sama dengan keluarga yang mempunyai empat anak, dua kereta dan ansuran rumah.
Sebab itu, bantuan kerajaan perlu dilihat sebagai sokongan — bukan pengganti kepada pengurusan perbelanjaan keluarga.
⑤ Pemilik bisnes & PMKS: kemudahan pembiayaan diperluas
Antara langkah utama untuk usahawan dan perniagaan pada 2027 ialah:
- Jaminan pembiayaan sehingga RM32 bilion melalui SJPP dan CGC.
- Dana pembiayaan TEKUN dinaikkan kepada RM1.3 bilion.
- Pembiayaan mikro BSN sebanyak RM1.7 bilion untuk belia, pekerja gig, penjaja dan golongan rentan.
- Jumlah keseluruhan kemudahan pinjaman dan jaminan pembiayaan ditingkatkan daripada RM50 bilion kepada RM57 bilion.
Kemudahan pembiayaan boleh menyokong perkembangan perniagaan yang layak. Tetapi pemilik bisnes tidak sepatutnya hanya bertanya berapa banyak pembiayaan yang boleh diperoleh.
⑥ Gaji RM10,000 pun boleh rasa tidak cukup
Belanjawan kerajaan boleh membantu melalui bantuan, subsidi dan pelepasan cukai. Tetapi kedudukan kewangan peribadi masih bergantung pada baki selepas semua komitmen dibayar.
Gaji RM5,000 · Komitmen hutang RM1,500
Baki sebelum perbelanjaan lain: RM3,500
Individu B
Gaji RM10,000 · Komitmen hutang RM8,000
Baki sebelum perbelanjaan lain: RM2,000
Walaupun gaji Individu B dua kali ganda lebih tinggi, ruang selepas komitmen hutangnya lebih kecil. Jangan hanya tanya “berapa gaji saya?” — tanya juga “selepas semua komitmen, berapa yang benar-benar tinggal?”
Kesimpulan: belanjawan kerajaan penting, belanjawan sendiri pun penting
Belanjawan 2027 memperkenalkan langkah penting berkaitan bantuan rakyat, cukai pendapatan, kos sara hidup, kad kredit dan pembiayaan perniagaan. Namun, manfaat sebenar bergantung pada kelayakan dan keadaan kewangan setiap individu.
Jangan tunggu hujan baru ingat payung. Sebelum menambah komitmen baharu, semak:
- DSR dan jumlah komitmen bulanan
- Rekod CCRIS dan CTOS
- Baki kad kredit serta kadar caj semasa
- Komitmen rumah dan kenderaan
- Simpanan kecemasan
- Perbelanjaan keluarga setiap bulan
Masalahnya bukan semestinya berapa banyak kita peroleh, tetapi berapa banyak yang tinggal dan bagaimana wang itu diurus.
Sumber rasmi
Artikel ini bertujuan untuk pendidikan kewangan dan perkongsian maklumat umum sahaja. Bantuan, pelepasan cukai, kadar, kemudahan pembiayaan dan manfaat lain tertakluk kepada kelayakan, syarat serta pelaksanaan oleh agensi atau institusi berkaitan. Ilustrasi bukan pengiraan sebenar bagi mana-mana akaun. Semakan awal tidak menjamin kelulusan pembiayaan. Maklumat rasmi disemak pada 19 Oktober 2026.