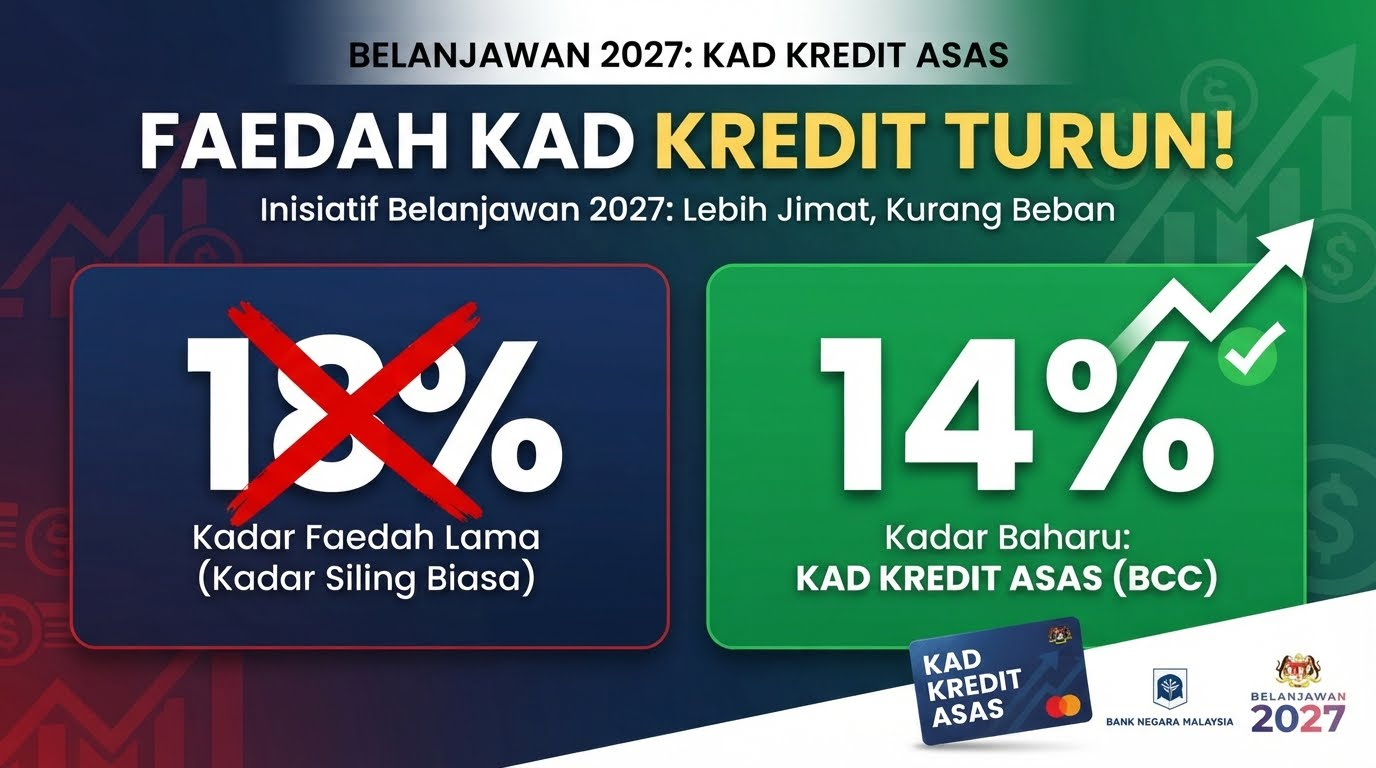
Dalam pembentangan Belanjawan 2027 pada 9 Oktober 2026, kerajaan memaklumkan bahawa beberapa institusi perbankan telah mula menawarkan Kad Kredit Asas dengan kadar faedah atau keuntungan maksimum 14% setahun.
Antara institusi yang disebut ialah Alliance Bank, Maybank dan CIMB. Namun, pengguna perlu memahami cara produk ini berfungsi sebelum membuat sebarang keputusan.
① Dari 18% kepada 14% — apa maksudnya?
Kadar caj kewangan kad kredit biasa boleh mencapai had tertinggi 18% setahun, bergantung pada rekod pembayaran dan kategori pelanggan.
Bagi Kad Kredit Asas, kadar pembiayaan dihadkan pada 14% setahun.
| Kadar tahunan | Anggaran caj setahun |
|---|---|
| 18% | RM3,600 |
| 14% | RM2,800 |
| Potensi penjimatan | RM800 |
Ilustrasi di atas menggunakan baki tertunggak RM20,000 yang dianggap kekal sepanjang tahun. Caj sebenar bergantung pada baki harian, pembayaran dan terma kad.
② Adakah semua kad kredit automatik turun kepada 14%?
Ia tidak bermaksud semua kad kredit sedia ada akan mendapat pengurangan kadar secara automatik. Pemegang kad perlu menyemak produk, kelayakan, had kredit serta syarat permohonan dengan institusi masing-masing.
③ Sudah ada hutang kad kredit — boleh pindahkan baki?
Menurut Kementerian Kewangan, pemegang kad kredit sedia ada boleh melaksanakan pemindahan baki tertunggak ke akaun Kad Kredit Asas tanpa caj atau bayaran pemindahan.
Walau bagaimanapun, pengguna masih perlu menyemak kelayakan, had kredit dan syarat yang ditetapkan oleh institusi perbankan.
④ Mengapa Kad Kredit Asas tidak menumpukan cashback atau air miles?
Kad kredit biasa sering menawarkan air miles, cashback, mata ganjaran dan keistimewaan membeli-belah. Kad Kredit Asas pula lebih menekankan kos pembiayaan yang lebih rendah serta penggunaan kredit secara bertanggungjawab.
Jika anda sentiasa membayar baki penyata sepenuhnya sebelum tarikh akhir, manfaat kadar lebih rendah mungkin tidak begitu ketara. Bagi pengguna yang membawa baki tertunggak, perbezaan kadar berpotensi mempengaruhi jumlah caj yang perlu dibayar.
⑤ Kadar turun, tetapi jangan terus tambah hutang
Walaupun kadar maksimum turun kepada 14%, ia masih merupakan kos pembiayaan. Contohnya:
Kereta RM900 · Pembiayaan peribadi RM1,200
Kad kredit RM800 · Komitmen lain RM600
Jumlah komitmen: RM3,500 sebulan
Walaupun kadar kad kredit lebih rendah, masalah aliran tunai mungkin masih belum selesai. Kadar rendah tidak semestinya bermaksud kewangan sudah sihat.
⑥ Apa yang patut anda buat sekarang?
Sebelum memohon Kad Kredit Asas atau membuat pemindahan baki:
- Semak baki tertunggak semua kad kredit
- Kenal pasti kadar caj kewangan semasa
- Bandingkan produk dan syarat institusi perbankan
- Semak DSR serta komitmen bulanan
- Rancang pembayaran supaya baki hutang berkurang
- Elakkan menambah hutang hanya kerana kadar lebih rendah
Matlamat utama bukan sekadar mendapatkan kadar yang lebih rendah. Matlamat sebenar ialah mengurangkan hutang dan membina aliran tunai yang lebih sihat.
Kesimpulan BLS Advisory
Belanjawan 2027 mengetengahkan perkembangan penting melalui Kad Kredit Asas dengan kadar maksimum 14% setahun. Tetapi jangan salah faham:
- 14% bukan bermaksud semua kad automatik turun kadar.
- 14% bukan bermaksud hutang lama hilang.
- 14% bukan alasan untuk berbelanja lebih banyak.
Gunakan peluang ini untuk memahami semula kedudukan kewangan anda. Jangan tunggu DSR terlalu tinggi baru hendak menyusun hutang.
Sumber rasmi
Artikel ini bertujuan untuk pendidikan kewangan dan perkongsian maklumat umum sahaja. Kadar, kelayakan, had kredit, pemindahan baki dan syarat tertakluk kepada institusi perbankan masing-masing. Ilustrasi caj bukan pengiraan sebenar untuk mana-mana akaun. Tiada jaminan kelulusan pembiayaan diberikan. Maklumat rasmi disemak pada 13 Oktober 2026.